

La Cámara de Comercio, Industria y Servicios presenta los resultados de la Encuesta Comercios La Plata del tercer trimestre de 2026, elaborada junto al Laboratorio de Desarrollo Sectorial y Territorial de la FCE-UNLP. El informe releva la situación de ventas, empleo, medios de pago y principales preocupaciones del sector en diez zonas de la ciudad.
Ventas: una caída que se profundiza
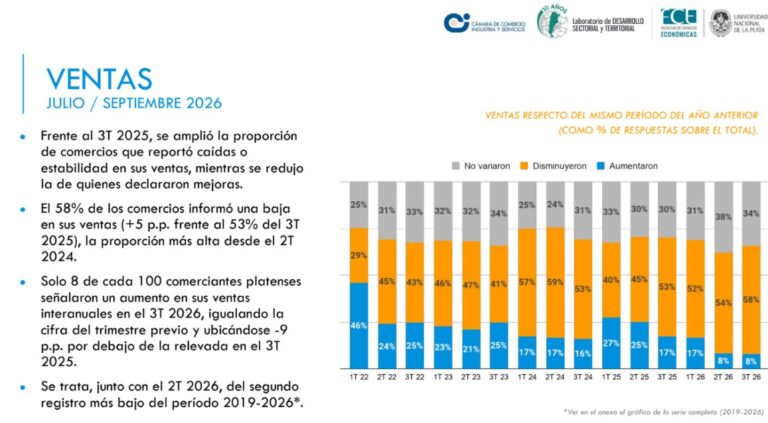
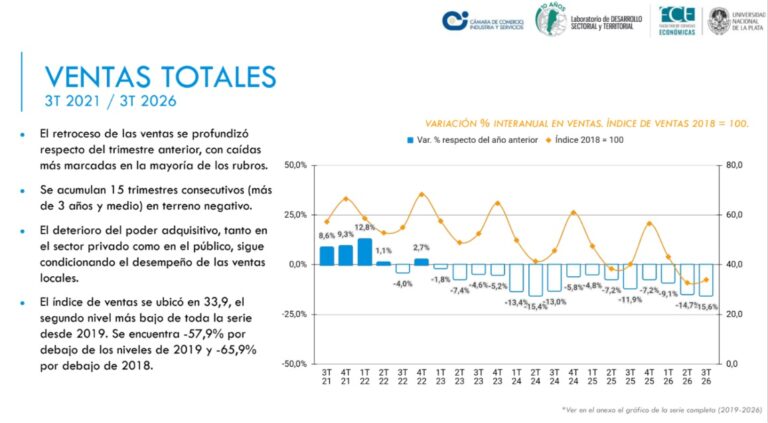
Las ventas en unidades retrocedieron en promedio 15,6% frente al mismo período de 2025, lo que implica 15 trimestres consecutivos en terreno negativo, más de tres años y medio. El 58% de los comercios informó una baja, la proporción más alta desde el segundo trimestre de 2024, y solo 8 de cada 100 declararon aumentos, 9 puntos porcentuales menos que un año atrás.
El índice de ventas se ubicó en 33,9, el segundo nivel más bajo desde 2019, y se mantiene 57,9% por debajo de los valores de ese año. Si bien conserva su patrón estacional, con repuntes hacia el cierre de cada año, cada pico llega más bajo que el anterior.
Un contexto de menor poder adquisitivo
El desempeño se explica en parte por la pérdida de poder de compra: el salario real cayó 3,3% interanual en el sector privado y 4,5% en el público, mientras los servicios ocupan una porción cada vez mayor del presupuesto familiar. Los precios promedio en La Plata subieron 33,7% respecto del tercer trimestre de 2025.
Rubros: Indumentaria y Alimentos concentran la mayor parte de la baja
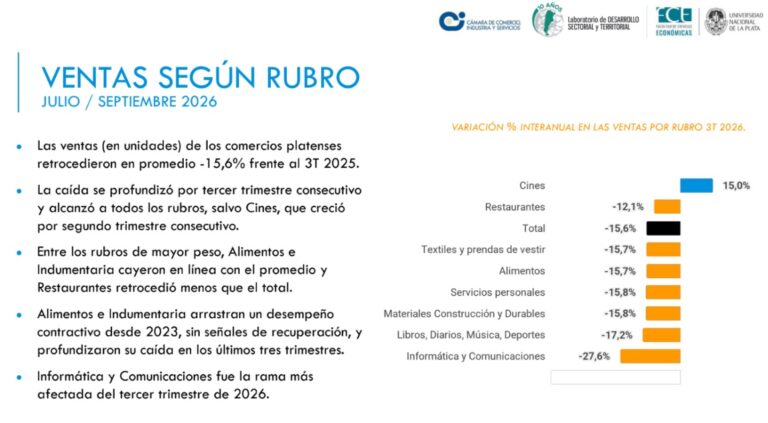
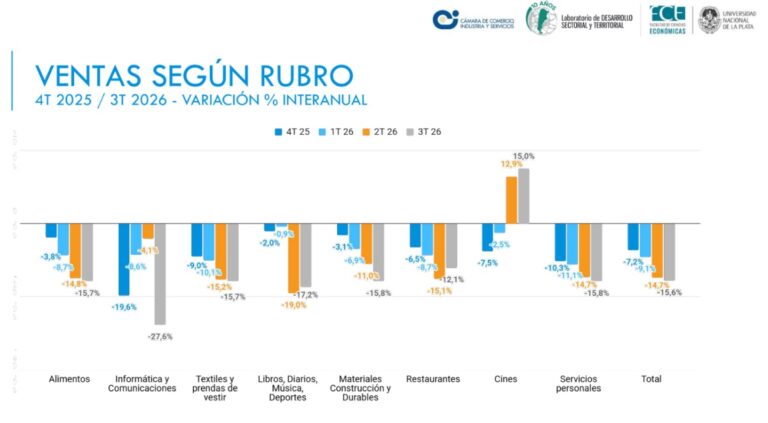
La caída alcanzó a todos los rubros, salvo Cines, que creció 15% por segundo trimestre consecutivo. Informática y Comunicaciones fue la rama más golpeada (-27,6%), seguida por Libros, Diarios, Música y Deportes (-17,2%). Servicios Personales, Materiales de Construcción y Durables, Alimentos y Textiles y Prendas de Vestir se ubicaron entre -15,7% y -15,8%, mientras que Restaurantes (-12,1%) retrocedió menos que el promedio.
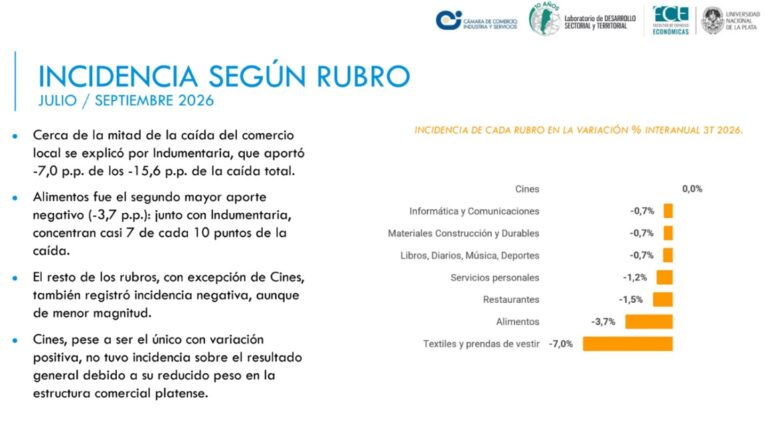
Alimentos e Indumentaria, los rubros de mayor peso, arrastran un desempeño negativo desde 2023 y profundizaron su caída en los últimos tres trimestres. En conjunto explican casi 7 de cada 10 puntos de la baja total: Indumentaria aporta 7 puntos porcentuales y Alimentos 3,7. Cines, aunque creció, no incide en el resultado general por su reducido peso en la estructura comercial local.
Empleo: menos puestos de trabajo
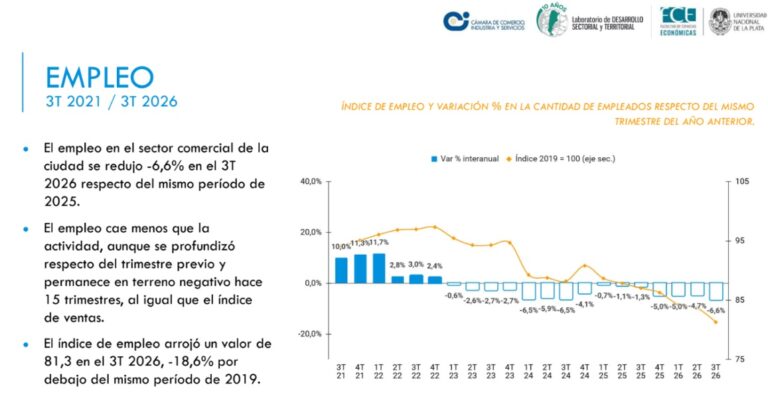
El empleo del sector comercial cayó 6,6% interanual, un retroceso menor al de las ventas pero más profundo que el del trimestre anterior (-4,7%). El índice de empleo quedó en 81,3, es decir, 18,6% por debajo del nivel de 2019, y también acumula 15 trimestres de caída.
Ventas online y descuentos: las respuestas ante la falta de demanda
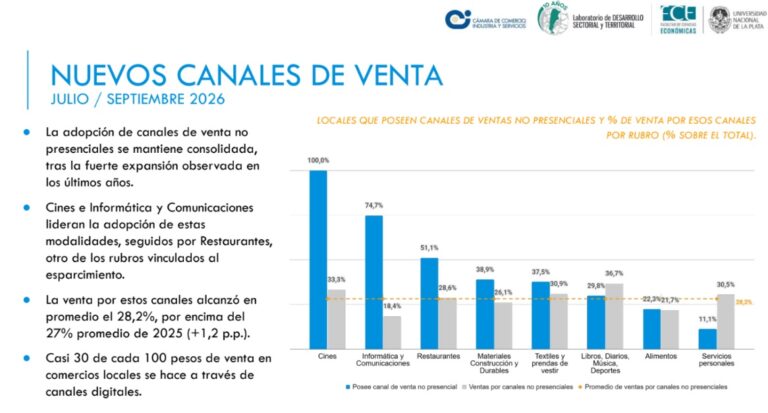
Los canales de venta no presenciales representaron el 28,2% de las ventas, por encima del 27% promedio de 2025. Cines (100% de los locales con canal propio) e Informática y Comunicaciones (74,7%) lideran la adopción, seguidos por Restaurantes (51,1%). Servicios Personales, en cambio, tiene baja presencia digital (11,1%), aunque quienes la tienen generan allí el 30,5% de sus ventas.
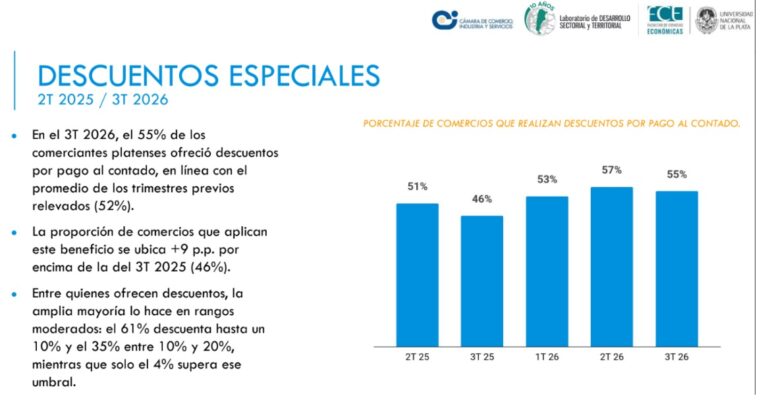
El 55% de los comercios ofreció descuentos por pago al contado, 9 puntos más que en el tercer trimestre de 2025. La mayoría lo hace en rangos moderados: el 61% descuenta hasta un 10% y el 35% entre 10% y 20%.
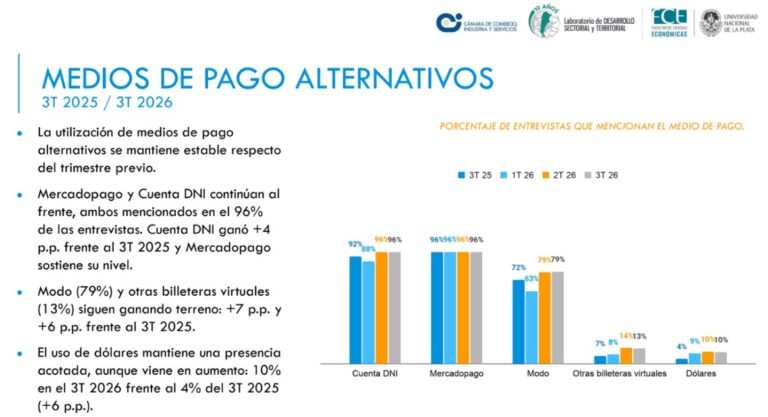
En medios de pago alternativos, Mercadopago y Cuenta DNI lideran (96% de las entrevistas), Modo alcanzó el 79% y el uso de dólares llegó al 10%, frente al 4% de un año atrás.
Las preocupaciones de los comerciantes
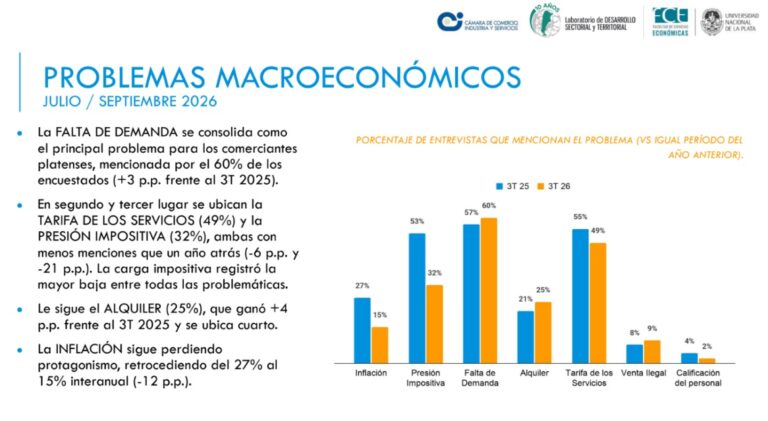
La falta de demanda es el principal problema, mencionado por el 60% de los encuestados. Le siguen la tarifa de los servicios (49%) y la presión impositiva (32%), que registró la mayor baja interanual (-21 puntos porcentuales). El alquiler (25%) ganó 4 puntos y la inflación perdió protagonismo, del 27% al 15%.
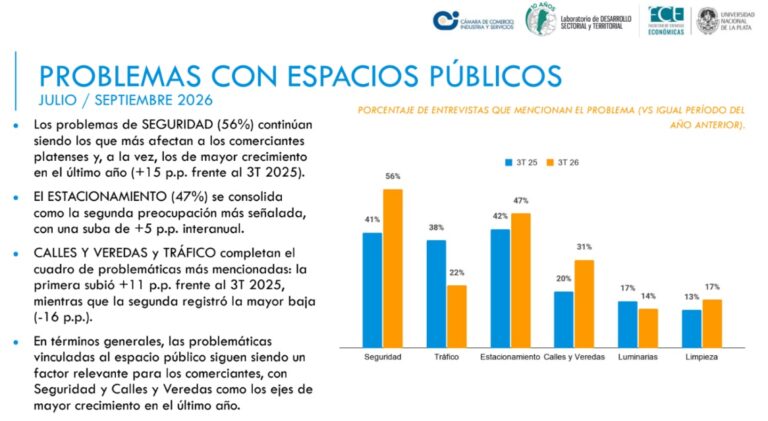
En cuanto al espacio público, la inseguridad es la mayor preocupación (56%, +15 puntos), seguida por el estacionamiento (47%) y el estado de calles y veredas (31%, +11 puntos). El tráfico, en cambio, preocupa mucho menos: pasó de ser mencionado por el 38% de los comerciantes a un 22%, la mayor reducción entre los problemas del espacio público.
Diferencias marcadas según la zona
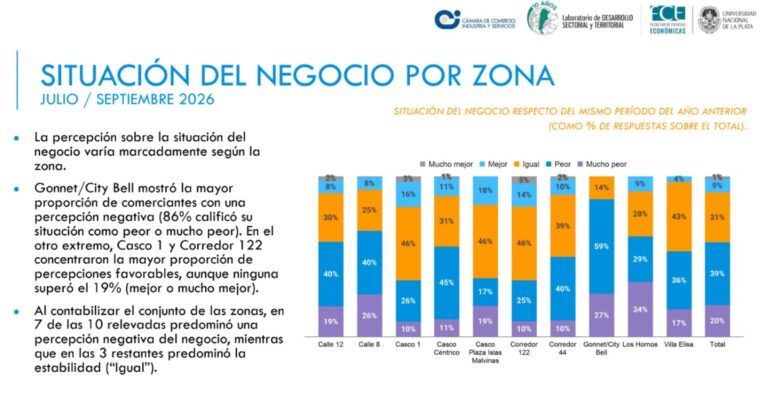
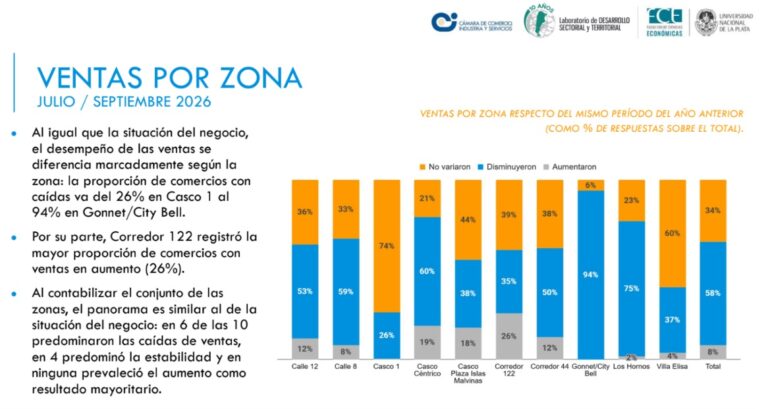
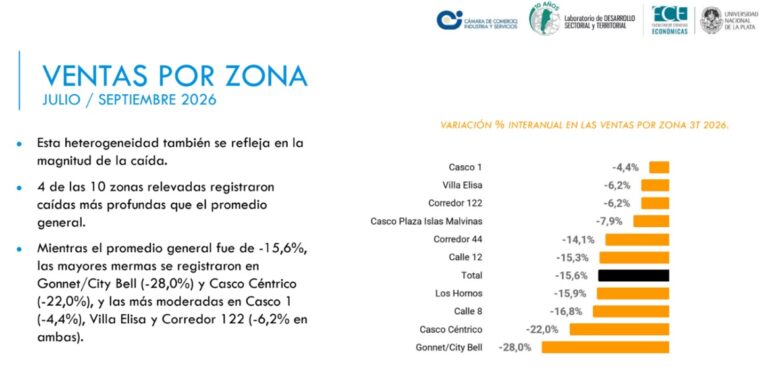
El desempeño varía de manera notable en los diez sectores relevados. Gonnet/City Bell concentra el panorama más difícil: caída de ventas de 28%, 94% de comercios con bajas y 86% que calificó su situación como peor o mucho peor. Le sigue Casco Céntrico, con una merma de 22%.
En el otro extremo, Casco 1 (-4,4%), Villa Elisa y Corredor 122 (-6,2% cada uno) mostraron los retrocesos más moderados. Corredor 122 fue además la zona con mayor proporción de comercios con ventas en aumento (26%). En seis de las diez zonas predominaron las caídas y en las cuatro restantes, la estabilidad.
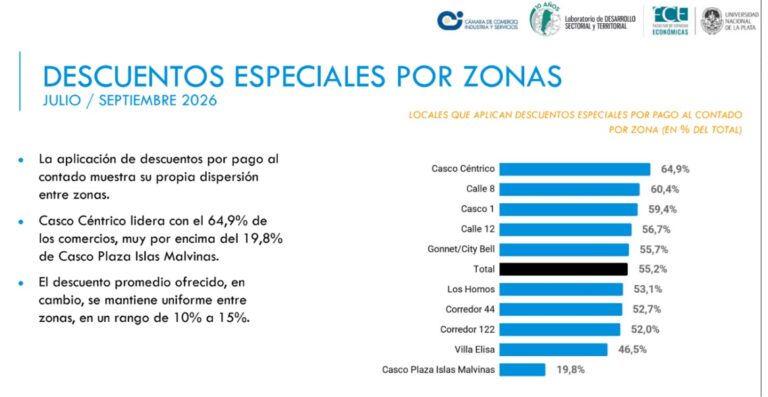
También hay dispersión en los descuentos: el 64,9% de los comercios de Casco Céntrico los ofrece, frente al 19,8% en Casco Plaza Islas Malvinas, aunque el porcentaje promedio de descuento es similar en todas las zonas (entre 10% y 15%).
.
La Encuesta Comercios La Plata es un relevamiento trimestral que releva la situación de los comercios de diez zonas de la ciudad